Domain website-controlling.de kaufen?
Wir ziehen mit dem Projekt
website-controlling.de um.
Sind Sie am Kauf der Domain
website-controlling.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain website-controlling.de kaufen?
Sind Schenkungen steuerpflichtig?
Sind Schenkungen steuerpflichtig? Ja, Schenkungen können unter bestimmten Umständen steuerpflichtig sein. In Deutschland unterliegen Schenkungen grundsätzlich der Schenkungssteuer, wenn sie einen bestimmten Freibetrag überschreiten. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Wenn der Freibetrag überschritten wird, muss der Beschenkte Schenkungssteuer zahlen. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die bestimmte Schenkungen von der Steuerpflicht befreien können. Es ist daher ratsam, sich vor einer Schenkung über die steuerlichen Konsequenzen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Sind Schenkungen Ausgleichspflichtig?
Sind Schenkungen Ausgleichspflichtig? Schenkungen können unter bestimmten Umständen ausgleichspflichtig sein, zum Beispiel wenn sie als Vorauszahlung auf das Erbe gedacht sind und dadurch die gesetzlichen Erbteile beeinträchtigt werden. Auch wenn eine Schenkung grob unangemessen ist oder der Schenker pflichtteilsberechtigte Angehörige übergangen hat, kann eine Ausgleichspflicht bestehen. Es ist wichtig, dass Schenkungen rechtzeitig und klar dokumentiert werden, um Streitigkeiten unter den Erben vorzubeugen. Im Zweifelsfall sollte man sich rechtzeitig rechtlichen Rat einholen, um mögliche Ausgleichsansprüche zu klären. **
Ähnliche Suchbegriffe für Schenkungen
Top-Angebote
Produkte zum Begriff Schenkungen:
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Sind Schenkungen Zugewinn?
Schenkungen können grundsätzlich zum Zugewinn zählen, wenn sie während der Ehezeit erfolgen und nicht aus dem sogenannten Endvermögen stammen. Der Zugewinn ist ein Konzept des deutschen Familienrechts, das die während der Ehezeit erworbenen Vermögenszuwächse regelt. Schenkungen, die außerhalb der Ehezeit oder aus dem Endvermögen getätigt werden, sind in der Regel nicht relevant für den Zugewinnausgleich. Es ist jedoch wichtig, dass Schenkungen im Rahmen einer Scheidung oder bei der Berechnung des Zugewinnausgleichs offen gelegt werden, um eine gerechte Verteilung des Vermögens sicherzustellen. Letztendlich hängt die Frage, ob Schenkungen zum Zugewinn zählen, von den individuellen Umständen des Falls und den geltenden gesetzlichen Bestimmungen ab. **
-
Wie werden Schenkungen steuerlich behandelt? Ab welcher Höhe müssen Schenkungen versteuert werden?
Schenkungen sind steuerfrei bis zu einem bestimmten Freibetrag, der je nach Verwandtschaftsverhältnis variiert. Übersteigt die Schenkung diesen Freibetrag, muss der Beschenkte Schenkungssteuer zahlen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis. **
-
Können Erben Schenkungen zurückfordern?
Können Erben Schenkungen zurückfordern? Ja, grundsätzlich können Erben Schenkungen zurückfordern, wenn sie nachweisen können, dass die Schenkung zu Lebzeiten des Erblassers unangemessen war oder die gesetzlichen Pflichtteilsansprüche verletzt wurden. Dies kann beispielsweise der Fall sein, wenn die Schenkung dazu führte, dass der Pflichtteil der gesetzlichen Erben geschmälert wurde. Es ist wichtig, dass die Erben innerhalb einer bestimmten Frist nach Kenntnis der Schenkung handeln, um ihre Ansprüche geltend zu machen. Es empfiehlt sich daher, im Zweifelsfall rechtlichen Rat einzuholen, um die Erfolgsaussichten einer Rückforderung zu prüfen. **
-
Wann sind Schenkungen meldepflichtig?
Schenkungen sind in Deutschland meldepflichtig, wenn sie bestimmte Freibeträge überschreiten. Diese Freibeträge variieren je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Beispielsweise liegt der Freibetrag für Schenkungen zwischen Eltern und Kindern bei 400.000 Euro. Schenkungen müssen dem Finanzamt innerhalb von drei Monaten gemeldet werden. Wenn der Freibetrag überschritten wird, fällt Schenkungssteuer an. **


Welche Schenkungen sind Ausgleichspflichtig?
Welche Schenkungen sind Ausgleichspflichtig? Schenkungen zwischen Ehegatten oder eingetragenen Lebenspartnern sind grundsätzlich ausgleichspflichtig, wenn sie in einem Ehevertrag oder Partnerschaftsvertrag vereinbart wurden. Auch Schenkungen an Dritte können ausgleichspflichtig sein, wenn sie dazu dienen, den Pflichtteilsanspruch eines gesetzlichen Erben zu umgehen. Es ist wichtig zu beachten, dass Schenkungen, die innerhalb von 10 Jahren vor dem Tod des Schenkers erfolgen, unter Umständen dem Pflichtteil unterliegen. In solchen Fällen können die Erben einen Ausgleichsanspruch geltend machen. **
Welche Schenkungen sind steuerfrei?
Welche Schenkungen sind steuerfrei? Steuerfrei sind Schenkungen zwischen Ehegatten, eingetragenen Lebenspartnern und in gerader Linie Verwandten (z.B. Eltern und Kinder). Zudem sind Schenkungen bis zu einem bestimmten Freibetrag pro Jahr steuerfrei, der je nach Verwandtschaftsverhältnis variiert. Auch Schenkungen für wohltätige Zwecke oder zur Förderung von Kunst und Kultur können unter bestimmten Voraussetzungen steuerfrei sein. Es ist jedoch wichtig, die jeweiligen steuerlichen Regelungen und Freibeträge zu beachten, um unerwünschte Steuerfolgen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Schenkungen:
-
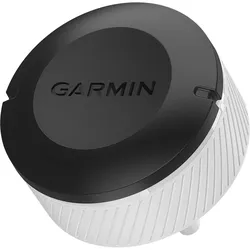
Garmin Approach CT10 GPS Tracking- und Analyse-SystemGarmin Approach CT10 ist ein automatisches Golfschlag-Analyse-System mit dem Sie Ihr Golfspiel analysieren und verbessern können. Mit den Sensoren, die ganz einfach auf dem Griff des Schlägers befestigt werden, kann eine komplette Golfrunde aufgezeichnet und analysiert werden. Alle Schläge vom Drive über Chip und Pitch bis hin zum Putt werden erfasst. Inhalt Komplett-Set: 14 Sensoren Schnellanleitung Features Installierter Sensor speichert automatisch jeden Schlag auf allen Schlägern - sogar Putts und Chip-SchlägeWird mit kompatiblen Garmin-Golfuhren gekoppelt, um jeden Schlag automatisch zu speichern, darunter die Standorte der Schläge, die Schlagweite und den genutzten Schlägertyp, ohne dass zusätzliche Schritte erforderlich sindErfasst Daten von allen Schlägen und Schlägern, um Strokes Gained Analysen im Stil der PGA für PROs vorzunehmenStatistiken für jeden Schläger, an dem ein Sensor befestigt ist, werden auf der kompatiblen Garmin-Golfuhr angezeigt, nachdem der Schläger aus der Tasche geholt wurdeAnzeige der gewöhnlichen Schlagweite für jeden Schläger und von Statistiken, wie genau das Fairway oder Grün getroffen wirdDank der Funktion zum automatischen Ein- und Ausschalten hält die Batterie bis zu 4 Jahre Abmessungen, Gewicht und Leistung Größe (ohne Schraube): 27 x 13 mm Gewicht (1 Sensor): 9 g Batterie: Auswechselbare CR2032-Batterien (im Lieferumfang enthalten) Akkulaufzeit: Bis zu 4 Jahre Wasserdichtigkeit: IPX7 Zusätzliches Kopplung mit kompatibler Garmin-Uhr: Ja; Hier finden Sie eine Liste der kompatiblen Geräte Kompatibel mit Garmin Golf-App: Ja; Hier finden Sie die App zum Herunterladen Garmin Approach® CT10 - und die kostenlose Garmin Golf App: Kenne deine Golfschläger Angaben zum Hersteller: Garmin Ltd. 1200 E. 151st St, Olathe, KS 66062, USA Verantwortlich in der EU: Garmin Ltd. Unit 5, The Quadrant, Abingdon Science Park, Abingdon, OX14 5QP249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Shot Scope Connex GPS Tracking- und Analyse-Tags (16x)Shot Scope Connex Game Tracking Tags 16 leichte RFID-Tags verfolgen Ihren Standort und zeichnen jeden Schlag auf dem Golfplatz auf. Wichtige Merkmale: Volle Übersichtskarten des gesamten Golfplatzes für jede SpielbahnTippen Sie an beliebiger Stelle auf einer Spielbahn, um sofortige GPS-Entfernungen zu erhaltenNach dem Spiel Überprüfung von über 100 Statistiken zu Ihrem Spiel, einschließlich Handicap-Vergleich36.000+ vorinstallierte Golfplätze weltweitBehalten Sie Ihren Score mit der digitalen Scorekarte im BlickZugriff auf die Shot Scope App und das Dashboard Lieferumfang: 16x Shot Scope 'plug n play' tracking TagsBedienungsanleitung (auf englisch) Angaben zum Hersteller: Shot Scope Technologies Ltd. 1 Tanfield, Edinburgh EH3 5DA Schottland, UK E-Mail: support@shotscope.com Verantwortlich in der EU: Shot Scope Technologies Ltd. Golfversand Hannover GmbH, Vahrenwalder Str. 207, 30165 Hannover, Germany79,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Schenkungen steuerpflichtig?
Sind Schenkungen steuerpflichtig? Ja, Schenkungen können unter bestimmten Umständen steuerpflichtig sein. In Deutschland unterliegen Schenkungen grundsätzlich der Schenkungssteuer, wenn sie einen bestimmten Freibetrag überschreiten. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Wenn der Freibetrag überschritten wird, muss der Beschenkte Schenkungssteuer zahlen. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die bestimmte Schenkungen von der Steuerpflicht befreien können. Es ist daher ratsam, sich vor einer Schenkung über die steuerlichen Konsequenzen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Sind Schenkungen Ausgleichspflichtig?
Sind Schenkungen Ausgleichspflichtig? Schenkungen können unter bestimmten Umständen ausgleichspflichtig sein, zum Beispiel wenn sie als Vorauszahlung auf das Erbe gedacht sind und dadurch die gesetzlichen Erbteile beeinträchtigt werden. Auch wenn eine Schenkung grob unangemessen ist oder der Schenker pflichtteilsberechtigte Angehörige übergangen hat, kann eine Ausgleichspflicht bestehen. Es ist wichtig, dass Schenkungen rechtzeitig und klar dokumentiert werden, um Streitigkeiten unter den Erben vorzubeugen. Im Zweifelsfall sollte man sich rechtzeitig rechtlichen Rat einholen, um mögliche Ausgleichsansprüche zu klären. **
-
Sind Schenkungen Zugewinn?
Schenkungen können grundsätzlich zum Zugewinn zählen, wenn sie während der Ehezeit erfolgen und nicht aus dem sogenannten Endvermögen stammen. Der Zugewinn ist ein Konzept des deutschen Familienrechts, das die während der Ehezeit erworbenen Vermögenszuwächse regelt. Schenkungen, die außerhalb der Ehezeit oder aus dem Endvermögen getätigt werden, sind in der Regel nicht relevant für den Zugewinnausgleich. Es ist jedoch wichtig, dass Schenkungen im Rahmen einer Scheidung oder bei der Berechnung des Zugewinnausgleichs offen gelegt werden, um eine gerechte Verteilung des Vermögens sicherzustellen. Letztendlich hängt die Frage, ob Schenkungen zum Zugewinn zählen, von den individuellen Umständen des Falls und den geltenden gesetzlichen Bestimmungen ab. **
-
Wie werden Schenkungen steuerlich behandelt? Ab welcher Höhe müssen Schenkungen versteuert werden?
Schenkungen sind steuerfrei bis zu einem bestimmten Freibetrag, der je nach Verwandtschaftsverhältnis variiert. Übersteigt die Schenkung diesen Freibetrag, muss der Beschenkte Schenkungssteuer zahlen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis. **
Ähnliche Suchbegriffe für Schenkungen
-
Schulte, Christof: Personal-Controlling mit KennzahlenPersonal-Controlling mit Kennzahlen , Konkrete und umfangreiche Lösungsvorschläge und Umsetzungshilfen für ein praxisorientiertes Personal-Controlling Unbestritten ist, dass Personalmanagement ein zentraler Erfolgsfaktor der Unternehmensführung ist, ebenso die Tatsache, dass die Personalkosten häufig den größten Kostenblock eines Unternehmens darstellen. Personalarbeit muss deshalb sowohl mit der Strategie als auch mit transparenten Messgrößen verbunden sein. An diesem Punkt setzen die Planung, Steuerung und Kontrolle der Personalressourcen und des Personalbereichs im Unternehmen an. Es ist eines der zentralen Anliegen dieses Buches, Unternehmens- und Personalstrategie einerseits sowie Personalarbeit und Kennzahlen andererseits zu verknüpfen. Dazu sind aussagefähige Messinstrumente erforderlich, die in diesem Buch präsentiert werden. Es stellt einen Kennzahlenkatalog vor, dessen Aufbau sich an den Teilaktivitäten des Personalwesens orientiert und liefert Handlungsempfehlungen bei Soll-Ist-Abweichungen. Neben dem klassischen Repertoire des Personal-Controlling werden auch aktuelle Entwicklungen wie OKR und People Analytics berücksichtigt. Aus dem Inhalt: Unternehmens- und Personalstrategie als Ausgangspunkt für das Personal-Controlling: Strategisches- und operatives Personal-Controlling, Entwicklung einer Personalstrategie, Leitplanken der Kennzahlenentwicklung Personal-Controlling mit Kennzahlen: Personalbedarfs- und -strukturplanung, Personalbeschaffung, Personaleinsatz, Personalerhaltung und Leistungsstimulation, Personalentwicklung, Performance Management, Ideenmanagement, Personalfreisetzung, Kennzahlen für den Mitarbeiterwert Instrumente des Personal-Controlling: Strategische Personalbestands- und bedarfsplanung, Personal-Portfolios, Mitarbeiterbefragung, Balanced Scorecard, People Analytics, Personal-Risikomanagement, Externes Human Capital Reporting Personal-Kennzahlen in der Praxis Implementierung von Personal-Kennzahlen Der Autor: Dr. Christof Schulte ist Mitglied des Vorstandes (Chief Financial Officer) einer Management-Holding und nimmt zahlreiche Aufsichtsratsmandate wahr. Auf der Website unter www.vahlen.de/27707204 finden Leserinnen und Leser zahlreiche Kennzahlenblätter zum Download. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20200906, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Controlling Competence##, Autoren: Schulte, Christof, Auflage: 20004, Auflage/Ausgabe: 4. Auflage, Abbildungen: mit ca. 108 Abbildungen, Keyword: Personalmanagement; Unternehmensführung; HR-Controlling; Personalcontrolling; Personalwesen; Reporting; Key Performance Indicators, Fachschema: Controlling~Kontrolle (wirtschaftlich) / Controlling~Unternehmenssteuerung~Kennzahl~Koeffizient~Makroökonomie~Ökonomik / Makroökonomik~Personal (Belegschaft)~Wirtschaftsprüfung - Wirtschaftsprüfer~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Makroökonomie~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Personalmanagement, HRM, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XII, Seitenanzahl: 317, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 249, Breite: 169, Höhe: 27, Gewicht: 720, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800638017 9783800626441 9783800614004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4413634,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dong, Weijuan: Praxishandbuch Reporting in SAP S/4HANA Finanzwesen und ControllingPraxishandbuch Reporting in SAP S/4HANA Finanzwesen und Controlling , Mithilfe dieses Buches lernen Sie, die Möglichkeiten des flexiblen Reportings in SAP S/4HANA effektiv zu nutzen. Zunächst werfen Sie einen Blick auf die meist genutzten Berichtswerkzeuge aus SAP ECC, insbesondere den bekannten Report Painter. Grundprinzipien der Berichtsgestaltung und Anforderungen der Fachbereiche bleiben bestehen, technische Möglichkeiten verändern sich. Deshalb tauchen Sie anschließend in die neue Reportingwelt von S/4HANA mit den modernen Darstellungsoptionen durch SAP Fiori und Embedded Analytics ein. Hier begegnen Ihnen die verschiedenen Typen von Fiori-Apps, Core Data Services (CDS) bzw. CDS-Views als neuer Standard der Datenmodellierung unter HANA sowie OData-Services als Kommunikator zwischen SAPUI5-Apps und dem SAP-Backend. Der Schwerpunkt des Buches liegt auf der Gestaltung eines Reportings in SAP S/4HANA anhand von fünf Use Cases aus dem Finanzwesen und Controlling zu den Themen Kostenartengruppen, Kostenstellenplanung, Obligos, KPIs und GuV. Mit einer Zusammenfassung der Vorteile der neuen Reportingmöglichkeiten und einem Ausblick auf zukünftige Entwicklungen schließt dieser praxisnahe Begleiter für alle Anwender, Key-User und angehenden Analytics-Experten. Report Painter Adé! Bedienungshinweise für analytische Fiori-Apps Umgang mit Embedded Reporting Praxisnahe Use Cases aus der FI/CO-Welt , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 20250508, Autoren: Dong, Weijuan~Meyer-Heder, Antje, Seitenzahl/Blattzahl: 204, Keyword: Controlling; Embedded; Fiori; HANA; Reporting; S4; SAP, Fachschema: Controlling / Software~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung~SAP S/4HANA, Warengruppe: TB/Anwendungs-Software, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 210, Breite: 148, Höhe: 14, Gewicht: 310, Produktform: Kartoniert,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Können Erben Schenkungen zurückfordern?
Können Erben Schenkungen zurückfordern? Ja, grundsätzlich können Erben Schenkungen zurückfordern, wenn sie nachweisen können, dass die Schenkung zu Lebzeiten des Erblassers unangemessen war oder die gesetzlichen Pflichtteilsansprüche verletzt wurden. Dies kann beispielsweise der Fall sein, wenn die Schenkung dazu führte, dass der Pflichtteil der gesetzlichen Erben geschmälert wurde. Es ist wichtig, dass die Erben innerhalb einer bestimmten Frist nach Kenntnis der Schenkung handeln, um ihre Ansprüche geltend zu machen. Es empfiehlt sich daher, im Zweifelsfall rechtlichen Rat einzuholen, um die Erfolgsaussichten einer Rückforderung zu prüfen. **
-
Wann sind Schenkungen meldepflichtig?
Schenkungen sind in Deutschland meldepflichtig, wenn sie bestimmte Freibeträge überschreiten. Diese Freibeträge variieren je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Beispielsweise liegt der Freibetrag für Schenkungen zwischen Eltern und Kindern bei 400.000 Euro. Schenkungen müssen dem Finanzamt innerhalb von drei Monaten gemeldet werden. Wenn der Freibetrag überschritten wird, fällt Schenkungssteuer an. **
-
Welche Schenkungen sind Ausgleichspflichtig?
Welche Schenkungen sind Ausgleichspflichtig? Schenkungen zwischen Ehegatten oder eingetragenen Lebenspartnern sind grundsätzlich ausgleichspflichtig, wenn sie in einem Ehevertrag oder Partnerschaftsvertrag vereinbart wurden. Auch Schenkungen an Dritte können ausgleichspflichtig sein, wenn sie dazu dienen, den Pflichtteilsanspruch eines gesetzlichen Erben zu umgehen. Es ist wichtig zu beachten, dass Schenkungen, die innerhalb von 10 Jahren vor dem Tod des Schenkers erfolgen, unter Umständen dem Pflichtteil unterliegen. In solchen Fällen können die Erben einen Ausgleichsanspruch geltend machen. **
-
Welche Schenkungen sind steuerfrei?
Welche Schenkungen sind steuerfrei? Steuerfrei sind Schenkungen zwischen Ehegatten, eingetragenen Lebenspartnern und in gerader Linie Verwandten (z.B. Eltern und Kinder). Zudem sind Schenkungen bis zu einem bestimmten Freibetrag pro Jahr steuerfrei, der je nach Verwandtschaftsverhältnis variiert. Auch Schenkungen für wohltätige Zwecke oder zur Förderung von Kunst und Kultur können unter bestimmten Voraussetzungen steuerfrei sein. Es ist jedoch wichtig, die jeweiligen steuerlichen Regelungen und Freibeträge zu beachten, um unerwünschte Steuerfolgen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.