Domain website-controlling.de kaufen?
Wir ziehen mit dem Projekt
website-controlling.de um.
Sind Sie am Kauf der Domain
website-controlling.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain website-controlling.de kaufen?
"Was sind die wichtigsten Kennzahlen für das Performance-Monitoring in einem Unternehmen und welche Tools eignen sich am besten zur Überwachung und Analyse der Leistung?"
Die wichtigsten Kennzahlen für das Performance-Monitoring in einem Unternehmen sind Umsatz, Kosten, Gewinn, Kundenzufriedenheit und Mitarbeiterproduktivität. Zur Überwachung und Analyse der Leistung eignen sich Tools wie Google Analytics, Tableau und Microsoft Power BI am besten, da sie eine Vielzahl von Datenquellen integrieren können und benutzerfreundliche Dashboards zur Visualisierung bieten. Es ist wichtig, regelmäßig die Leistungskennzahlen zu überwachen und bei Bedarf Anpassungen vorzunehmen, um den Unternehmenserfolg zu gewährleisten. **
Welche Tracking-Lösungen eignen sich am besten für die Analyse und Optimierung von Webseiten-Performance?
Google Analytics ist eine beliebte und leistungsstarke Tracking-Lösung, die umfangreiche Daten zur Webseiten-Performance liefert. Alternativ können auch Tools wie Hotjar oder Matomo verwendet werden, um detaillierte Einblicke in das Nutzerverhalten zu erhalten. Die Wahl der besten Tracking-Lösung hängt von den individuellen Anforderungen und Zielen des Unternehmens ab. **
Ähnliche Suchbegriffe für Umsatzsteuer-Schlüssel
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Schlüssel:
-
Shot Scope Connex GPS Tracking- und Analyse-Tags (16x)Shot Scope Connex Game Tracking Tags 16 leichte RFID-Tags verfolgen Ihren Standort und zeichnen jeden Schlag auf dem Golfplatz auf. Wichtige Merkmale: Volle Übersichtskarten des gesamten Golfplatzes für jede SpielbahnTippen Sie an beliebiger Stelle auf einer Spielbahn, um sofortige GPS-Entfernungen zu erhaltenNach dem Spiel Überprüfung von über 100 Statistiken zu Ihrem Spiel, einschließlich Handicap-Vergleich36.000+ vorinstallierte Golfplätze weltweitBehalten Sie Ihren Score mit der digitalen Scorekarte im BlickZugriff auf die Shot Scope App und das Dashboard Lieferumfang: 16x Shot Scope 'plug n play' tracking TagsBedienungsanleitung (auf englisch) Angaben zum Hersteller: Shot Scope Technologies Ltd. 1 Tanfield, Edinburgh EH3 5DA Schottland, UK E-Mail: support@shotscope.com Verantwortlich in der EU: Shot Scope Technologies Ltd. Golfversand Hannover GmbH, Vahrenwalder Str. 207, 30165 Hannover, Germany79,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **

Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Schlüssel:
-
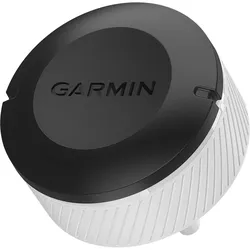
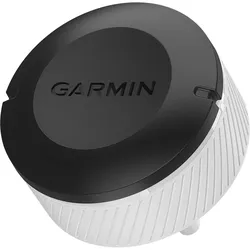
Garmin Approach CT10 GPS Tracking- und Analyse-SystemGarmin Approach CT10 ist ein automatisches Golfschlag-Analyse-System mit dem Sie Ihr Golfspiel analysieren und verbessern können. Mit den Sensoren, die ganz einfach auf dem Griff des Schlägers befestigt werden, kann eine komplette Golfrunde aufgezeichnet und analysiert werden. Alle Schläge vom Drive über Chip und Pitch bis hin zum Putt werden erfasst. Inhalt Komplett-Set: 14 Sensoren Schnellanleitung Features Installierter Sensor speichert automatisch jeden Schlag auf allen Schlägern - sogar Putts und Chip-SchlägeWird mit kompatiblen Garmin-Golfuhren gekoppelt, um jeden Schlag automatisch zu speichern, darunter die Standorte der Schläge, die Schlagweite und den genutzten Schlägertyp, ohne dass zusätzliche Schritte erforderlich sindErfasst Daten von allen Schlägen und Schlägern, um Strokes Gained Analysen im Stil der PGA für PROs vorzunehmenStatistiken für jeden Schläger, an dem ein Sensor befestigt ist, werden auf der kompatiblen Garmin-Golfuhr angezeigt, nachdem der Schläger aus der Tasche geholt wurdeAnzeige der gewöhnlichen Schlagweite für jeden Schläger und von Statistiken, wie genau das Fairway oder Grün getroffen wirdDank der Funktion zum automatischen Ein- und Ausschalten hält die Batterie bis zu 4 Jahre Abmessungen, Gewicht und Leistung Größe (ohne Schraube): 27 x 13 mm Gewicht (1 Sensor): 9 g Batterie: Auswechselbare CR2032-Batterien (im Lieferumfang enthalten) Akkulaufzeit: Bis zu 4 Jahre Wasserdichtigkeit: IPX7 Zusätzliches Kopplung mit kompatibler Garmin-Uhr: Ja; Hier finden Sie eine Liste der kompatiblen Geräte Kompatibel mit Garmin Golf-App: Ja; Hier finden Sie die App zum Herunterladen Garmin Approach® CT10 - und die kostenlose Garmin Golf App: Kenne deine Golfschläger Angaben zum Hersteller: Garmin Ltd. 1200 E. 151st St, Olathe, KS 66062, USA Verantwortlich in der EU: Garmin Ltd. Unit 5, The Quadrant, Abingdon Science Park, Abingdon, OX14 5QP249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Shot Scope Connex GPS Tracking- und Analyse-Tags (16x)Shot Scope Connex Game Tracking Tags 16 leichte RFID-Tags verfolgen Ihren Standort und zeichnen jeden Schlag auf dem Golfplatz auf. Wichtige Merkmale: Volle Übersichtskarten des gesamten Golfplatzes für jede SpielbahnTippen Sie an beliebiger Stelle auf einer Spielbahn, um sofortige GPS-Entfernungen zu erhaltenNach dem Spiel Überprüfung von über 100 Statistiken zu Ihrem Spiel, einschließlich Handicap-Vergleich36.000+ vorinstallierte Golfplätze weltweitBehalten Sie Ihren Score mit der digitalen Scorekarte im BlickZugriff auf die Shot Scope App und das Dashboard Lieferumfang: 16x Shot Scope 'plug n play' tracking TagsBedienungsanleitung (auf englisch) Angaben zum Hersteller: Shot Scope Technologies Ltd. 1 Tanfield, Edinburgh EH3 5DA Schottland, UK E-Mail: support@shotscope.com Verantwortlich in der EU: Shot Scope Technologies Ltd. Golfversand Hannover GmbH, Vahrenwalder Str. 207, 30165 Hannover, Germany79,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
"Was sind die wichtigsten Kennzahlen für das Performance-Monitoring in einem Unternehmen und welche Tools eignen sich am besten zur Überwachung und Analyse der Leistung?"
Die wichtigsten Kennzahlen für das Performance-Monitoring in einem Unternehmen sind Umsatz, Kosten, Gewinn, Kundenzufriedenheit und Mitarbeiterproduktivität. Zur Überwachung und Analyse der Leistung eignen sich Tools wie Google Analytics, Tableau und Microsoft Power BI am besten, da sie eine Vielzahl von Datenquellen integrieren können und benutzerfreundliche Dashboards zur Visualisierung bieten. Es ist wichtig, regelmäßig die Leistungskennzahlen zu überwachen und bei Bedarf Anpassungen vorzunehmen, um den Unternehmenserfolg zu gewährleisten. **
-
Welche Tracking-Lösungen eignen sich am besten für die Analyse und Optimierung von Webseiten-Performance?
Google Analytics ist eine beliebte und leistungsstarke Tracking-Lösung, die umfangreiche Daten zur Webseiten-Performance liefert. Alternativ können auch Tools wie Hotjar oder Matomo verwendet werden, um detaillierte Einblicke in das Nutzerverhalten zu erhalten. Die Wahl der besten Tracking-Lösung hängt von den individuellen Anforderungen und Zielen des Unternehmens ab. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
Ähnliche Suchbegriffe für Umsatzsteuer-Schlüssel
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Garmin Approach CT10 GPS Tracking- und Analyse-SystemGarmin Approach CT10 ist ein automatisches Golfschlag-Analyse-System mit dem Sie Ihr Golfspiel analysieren und verbessern können. Mit den Sensoren, die ganz einfach auf dem Griff des Schlägers befestigt werden, kann eine komplette Golfrunde aufgezeichnet und analysiert werden. Alle Schläge vom Drive über Chip und Pitch bis hin zum Putt werden erfasst. Erhältlich als Starterset mit 3 Sensoren und als vollständiger Satz mit 14 Sensoren. Inhalt Einsteiger-Set: 3 Sensoren Schnellanleitung Features Installierter Sensor speichert automatisch jeden Schlag auf allen Schlägern - sogar Putts und Chip-SchlägeWird mit kompatiblen Garmin-Golfuhren gekoppelt, um jeden Schlag automatisch zu speichern, darunter die Standorte der Schläge, die Schlagweite und den genutzten Schlägertyp, ohne dass zusätzliche Schritte erforderlich sindErfasst Daten von allen Schlägen und Schlägern, um Strokes Gained Analysen im Stil der PGA für PROs vorzunehmenStatistiken für jeden Schläger, an dem ein Sensor befestigt ist, werden auf der kompatiblen Garmin-Golfuhr angezeigt, nachdem der Schläger aus der Tasche geholt wurdeAnzeige der gewöhnlichen Schlagweite für jeden Schläger und von Statistiken, wie genau das Fairway oder Grün getroffen wirdDank der Funktion zum automatischen Ein- und Ausschalten hält die Batterie bis zu 4 Jahre Abmessungen, Gewicht und Leistung Größe (ohne Schraube): 27 x 13 mm Gewicht (1 Sensor): 9 g Batterie: Auswechselbare CR2032-Batterien (im Lieferumfang enthalten) Akkulaufzeit: Bis zu 4 Jahre Wasserdichtigkeit: IPX7 Zusätzliches Kopplung mit kompatibler Garmin-Uhr: Ja; Hier finden Sie eine Liste der kompatiblen Geräte Kompatibel mit Garmin Golf-App: Ja; Hier finden Sie die App zum Herunterladen Garmin Approach® CT10 - und die kostenlose Garmin Golf App: Kenne deine Golfschläger Angaben zum Hersteller: Garmin Ltd. 1200 E. 151st St, Olathe, KS 66062, USA Verantwortlich in der EU: Garmin Ltd. Unit 5, The Quadrant, Abingdon Science Park, Abingdon, OX14 5QP79,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.